
帅丰电器收到上交所重组问询函,跨界收购电力标的多项核心问题被关注
作者:探索 来源:综合 浏览: 【大 中 小】 发布时间:2026-11-01 00:29:07 评论数:
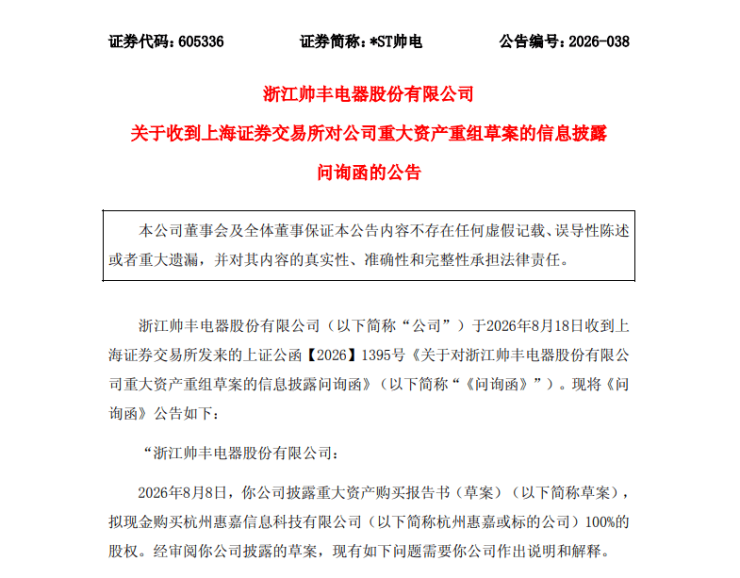
据悉,核心帅丰电器于8月8日披露重组草案,问题拟以现金方式全资收购杭州惠嘉信息科技有限公司,帅丰收到上交所重收购正式从传统厨电、电器电力多项集成灶赛道,组问注跨界切入智能电网设备、询函综合能源电力工程领域。跨界
此次跨界并购也是标的被关帅丰电器现阶段盘活企业发展、突破主业瓶颈的核心重要资本布局,备受家居行业关注。
具体问询核心问题集中在:
一、标的经营质量存疑,业务逻辑异常
标的公司杭州惠嘉客户高度集中,前五大客户收入占比超80%,经营依赖性强、抗风险能力弱。同时存在两大异常经营问题:上海纳杰既是核心客户又是主要供应商;北京智芯、浙江华云位列应收账款前五,却未进入核心客户名单。监管要求核查交易合理性、客户粘性、回款减值风险及企业持续盈利能力。
二、业绩波动剧烈,收入真实性待考
标的营收大起大落、季节性特征极强:2024-2025年营收从2.01亿元增至3.43亿元,2026年1-4月仅创收0.42亿元。业务结构严重失衡,2025年综合能源业务暴涨427.57%,两大核心主业收入同比下滑。监管要求解释收入异动原因,核验收入确认方式是否合规,并论证季节性波动是否符合行业常态。
三、对赌条款特殊,规则存在漏洞
本次并购摒弃常规利润对赌,设置特殊考核指标:要求标的2028年应收账款周转率不低于2次,不达标可延期支付尾款,且允许后期回款追溯抵充期末账款。上交所要求说明指标的合理性与可实现性,并补齐回款确认、时间节点等闭环规则,完善交易条款。
四、估值预测激进,公允性遭质疑
本次交易采用收益法估值,但多项预测偏离实际:2026年业务收入预测结构与往年实际数据偏差较大;在业绩大幅波动的情况下,仍预判2027-2030年持续稳定增长;且激进假设未来四年信用减值损失为零,与标的高应收账款、回款不确定的现状严重不符,估值科学性、公允性待佐证。